


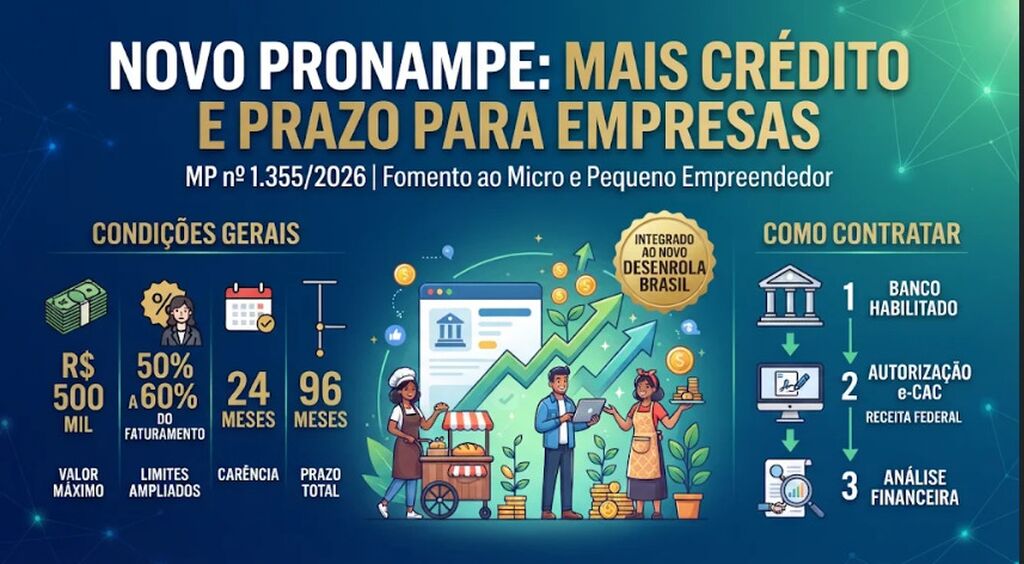
O governo federal oficializou novas regras para o Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte, o Pronampe, integrando a iniciativa ao novo programa Desenrola Brasil por meio da medida provisória número um mil trezentos e cinquenta e cinco de dois mil e vinte e seis. A medida busca injetar liquidez no mercado interno, oferecendo condições facilitadas de financiamento para o setor produtivo de menor porte.
Condições de crédito e limites de faturamento
Entre as principais mudanças anunciadas estão a ampliação dos prazos de carência e quitação, além de estímulos específicos para empreendimentos liderados por mulheres. O valor máximo de financiamento por CNPJ foi fixado em até quinhentos mil reais.
O limite de tomada de recursos pode alcançar até cinquenta por cento do faturamento bruto obtido no ano anterior. Para empresas lideradas por mulheres, o percentual é ainda mais vantajoso, podendo chegar a sessenta por cento do faturamento bruto.
Juros, prazos e tolerância
As operações continuam atreladas a taxas competitivas, compostas pela taxa referencial Selic somada a seis por cento ao ano. No que tange ao fluxo de caixa das empresas, o programa assegura um prazo de até vinte e quatro meses de carência antes do pagamento da primeira parcela, com um prazo total de até noventa e seis meses para a quitação integral do débito. O normativo também estabelece uma margem de tolerância de até noventa dias para a regularização em casos de atraso.
Público elegível e requisitos obrigatórios
Podem recorrer aos recursos microempreendedores individuais, microempresas, empresas de pequeno porte e profissionais liberais formalizados que possuam faturamento anual de até quatro milhões e oitocentos mil reais e CNPJ ativo há pelo menos doze meses.
Para ter acesso aos recursos, os interessados devem cumprir exigências burocráticas essenciais, como autorizar o compartilhamento de dados de faturamento por meio do portal e-CAC da Receita Federal e submeter-se à análise de crédito na instituição financeira escolhida.
Passo a passo para a contratação
A contratação do crédito ocorre de forma direta por meio da rede bancária autorizada. O processo compreende três etapas principais:
- Procurar diretamente uma das instituições financeiras habilitadas que operam a linha do Pronampe.
- Realizar a autorização digital para o repasse das informações de receita bruta diretamente pelo sistema eletrônico do e-CAC.
- Aguardar a análise financeira, na qual o banco verifica o fluxo de caixa, a capacidade de pagamento e evetuais contratos anteriores vinculados a programas governamentais de crédito.
Vale a pena pegar o dinheiro do novo Pronampe? Análise estratégica
A decisão de contrair um financiamento, mesmo em condições facilitadas, exige cautela e planejamento financeiro rigoroso. A seguir, veja a análise dos pontos fortes e dos riscos envolvidos para apoiar a tomada de decisão:
- Pontos positivos: A taxa composta pela Selic mais seis por cento ao ano tende a ser significativamente mais barata do que as linhas tradicionais de capital de giro. O prazo de carência de até vinte e quatro meses permite utilizar o recurso para investir em reestruturação ou expansão e começar a pagar apenas quando o retorno financeiro começar a entrar. Com até noventa e seis meses no total para pagar, as parcelas mensais ficam diluídas, pesando menos no orçamento, além do limite ampliado de até sessenta por cento do faturamento para empresas lideradas por mulheres.
- Riscos e pontos de atenção: Se o negócio atravessa um momento de instabilidade nas vendas e sem perspectiva clara de aumento no faturamento, assumir uma nova dívida pode sufocar o caixa. O investimento feito com o dinheiro precisa render ou gerar uma margem de lucro superior à taxa de juros. Além disso, se a empresa já possui endividamentos anteriores elevados com outros programas governamentais, o crédito poderá ser negado ou vir em valor inferior ao esperado.
Veredito executivo
O Pronampe é um excelente negócio exclusivamente se o dinheiro for utilizado para investimentos estratégicos que gerem receita, como ampliação de capacidade produtiva ou compra de matéria-prima com desconto à vista, ou para a substituição de dívidas mais caras. Se o objetivo for apenas cobrir déficits operacionais crônicos sem uma reestruturação do modelo de vendas, o empréstimo funcionará apenas como o adiamento de um problema maior.